证券配资门户入口8月14日晚间为什么亏钱,申万宏源集团发布高管变动公告。因工作安排调整,黄昊辞去集团总经理、董事等相关职务;经董事会审议通过,原中国建银投资总裁黄建军获聘出任申万宏源集团总经理,并担任执行委员会成员、副主任。
公开履历显示,黄昊出生于1973年,拥有经济学博士学位。其早年任职于国家外汇管理局,2005年起进入中央汇金公司,先后在资本市场部、股权管理相关部门、综合管理部担任重要管理职务。
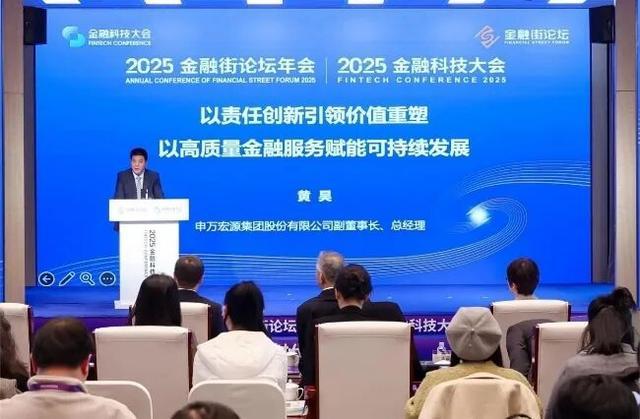
以上人物系原申万宏源集团总经理 黄昊
期间黄昊曾兼任国泰君安证券、国家开发银行、中金公司等机构董事,熟悉国资金融机构治理与风险管控体系。2020年12月,他“空降”申万宏源集团担任总经理,开启五年多的经营掌舵历程。
总经理更替,新一轮投行战略待落地
申万宏源集团由原申银万国证券与原宏源证券于2015年合并组建而成,同年1月在深交所上市,2019年4月赴港上市。集团采用“投资控股集团+证券子公司”的双层架构,证券主业主要通过旗下的申万宏源证券、申万宏源西部、申万宏源承销保荐、申万宏源资管四家公司开展。
黄昊担任总经理期间,申万宏源集团稳步推进以证券业务为核心、以“投资+投行”为特色的战略落地。集团一方面把握居民财富管理、中长期资金入市机遇,发挥研究与交易优势加快轻资本业务转型;另一方面构建集约化一体化管理机制,通过数字化、智能化转型提升运营效能与业务协同水平。
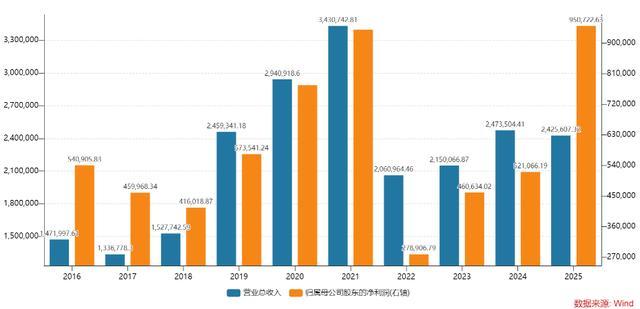
从业绩表现来看,申万宏源集团2020年和2021年分别实现营业收入294.09亿元、343.07亿元,归母净利润分别为77.66亿元和93.98亿元;此后受市场环境影响业绩承压下行。历经数年修复,2025年集团营业收入虽未触及2021年峰值,但归母净利润达95.07亿元,已超过2021年水平。
表:申万宏源集团2016年至2025年营业收入、归母净利润表现
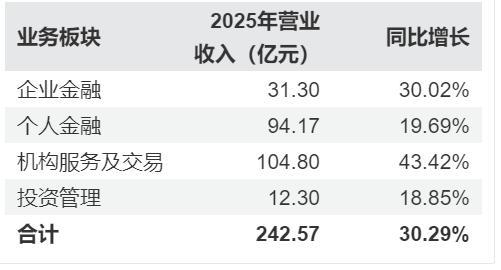
细分来看,申万宏源集团2025年个人金融业务板块实现营收94.17亿元,同比增长19.69%。集团财富管理转型成效显现,2025年实现金融产品销售规模8362.63亿元,较2021年的3541.47亿元实现大幅增长;2025年公募基金投顾AUM同比增幅超80%。
表:申万宏源集团2025年各板块营收表现
数据
机构服务及交易业务板块同期实现营收104.80亿元,同比增长43.42%。集团持续推动自营能力向客盘服务转化,场外衍生品新增规模稳居行业前三,客盘产品创设及债券投顾委托规模在2025年均创下历史新高。
相比之下,企业金融板块和投资管理板块对整体营收的贡献较为有限。集团投行业务长期呈现出“债强股弱”的特征,2025年债券主承销规模高达3545.37亿元,股权主承销规模仅207.32亿元,旗下申万宏源证券(依托申万宏源承销保荐开展)的股权保荐、IPO承揽能力与行业头部机构存在不小差距。
值得注意的是,2025年申万宏源证券(与子公司申万宏源承销保荐合并评价)的投行业务、债券业务执业质量评级双双降至C类。股权融资业务竞争力偏弱叠加执业评级下调,或制约本金投资业务与股权项目形成联动,集团着力推进的“投资+投行”协同战略仍面临挑战。
面向“十五五”发展周期,申万宏源集团提出以“产业投行、交易投行、财富投行”建设作为新一轮发展主线。随着黄建军履新总经理,集团如何补齐股权融资业务短板、理顺内部协同机制,将成为市场关注的焦点。
新任总经理出自第一大股东
黄建军出生于1969年,金融从业履历横跨银行、资管、股权投资、资产处置领域。其先后就职于建设银行、中国信达资产、中国建银投资、中投信托等机构;2010年再度回到中国建银投资总部任职,历任资本市场部负责人、战略发展部总经理、首席财务官、副总裁等职,2020年12月起担任公司党委副书记、总裁。
中国建银投资是中央汇金全资控股的综合性国有资本运营平台,以金融股权管理、产业股权投资、资产经营为核心主业,重点布局硬科技、先进制造等领域股权投资,并深度参与国企改革与企业资本运作。
元股证券:ygzq.hk公司历史上曾参与多项标志性资本市场重组,包括主导南方证券重组并设立中投证券,参与联合重组华夏证券设立中信建投。此外,作为原宏源证券的控股股东,中国建银投资深度参与了申银万国证券吸收合并宏源证券的重大资本整合,最终促成申万宏源集团的诞生。
作为申万宏源集团第一大股东的经营负责人为什么亏钱,黄建军长期主导资本运营、股权投资与综合经营管理,在产业项目协同、资本运作等方面经验突出。此番从股东平台下沉至上市券商主持经营,除推动内部业务重塑,也使得市场对后续体系内资源优化、并购重组运作抱有更多想象。
配资平台查询网提示:本文来自互联网,不代表本网站观点。