一家2025年归母净利润做到123.50亿元、而且2026年上半年还预告归母净利润100亿—110亿元的头部券商,却在深圳挂牌卖掉5处房产,底价合计约1.48亿元。乍一看题材股持续性,这画面很容易让人联想到两个字:缺钱。
可把账一摊开,味道就变了。1.48亿元,只相当于招商证券2025年归母净利润的约1.2%。而且这还是“挂牌价”,不是已经落袋的利润。更关键的是,2026年以来国泰海通、红塔证券、中原证券等也在处理非核心房产。问题显然不再是“某一家券商是不是手头紧”,而是:为什么一批本来并不缺这点钱的金融机构,都开始嫌手里的楼太重?
答案藏在一笔普通家庭平时根本不会算、券商却必须天天盯着的账里:净资本。
卖楼,不等于缺钱,更不等于集体看空楼市
先看招商证券这5处房产。2026年2月,上海联合产权交易所信息显示,招商证券挂牌转让深圳罗湖、福田5处物业,合计底价约1.48亿元。其中4处位于佳和华强大厦A座8层至11层,另一处位于宝安广场。部分物业早在1997年就已购入。到了5月21日,证券时报仍报道称这批房产“仍在挂牌中”。这说明一个很容易被忽略的事实:挂牌不是成交,更不等于1.48亿元现金已经回到账上。
再看同行。红塔证券2026年2月披露,其分布在昆明、上海、深圳的6处房产已在北京产权交易所完成挂牌,挂牌价合计2.63亿元;国泰海通3月挂牌北京、珠海房产,5月又挂牌上海长宁、浦东4处房产;中原证券同年也多次挂牌闲置房产。证券时报对这一轮动作的解释,核心都是盘活存量资产、回笼资金、聚焦主业。
所以,把“券商卖楼”直接翻译成“机构看空房地产”,其实是把两本账混在了一起。券商处理的是企业资产负债表里的非核心物业,很多还是老办公楼、闲置网点、历史抵债资产;普通家庭买卖住宅,算的是居住需求、收入稳定性、按揭成本和家庭现金流。两者有联系,但绝不是同一道题。

真正值钱的,不是卖楼利润,而是“净资本空间”
这才是整件事最容易被忽略的地方。
中国证监会2024年9月发布修订后的《证券公司风险控制指标计算标准规定》,自2025年1月1日起施行。在净资本计算表里,“投资性房地产、固定资产、在建工程”的扣减比例是100%;规则同时明确,固定资产包括权属明确的房产,其他资本扣除项还包括抵债资产等。换句话说,一栋楼在会计报表上当然是资产,但到了证券公司的监管资本账上,它未必像现金那样“好使”。
这就像一个家庭账面上有500万元房产,看起来家底很厚,可真遇到下个月要付100万元货款,房子不能当天切一块下来付款。券商的逻辑更严格:监管看的是你有多少能扛风险、能支持业务运转的资本,而不是只看总资产有多大。
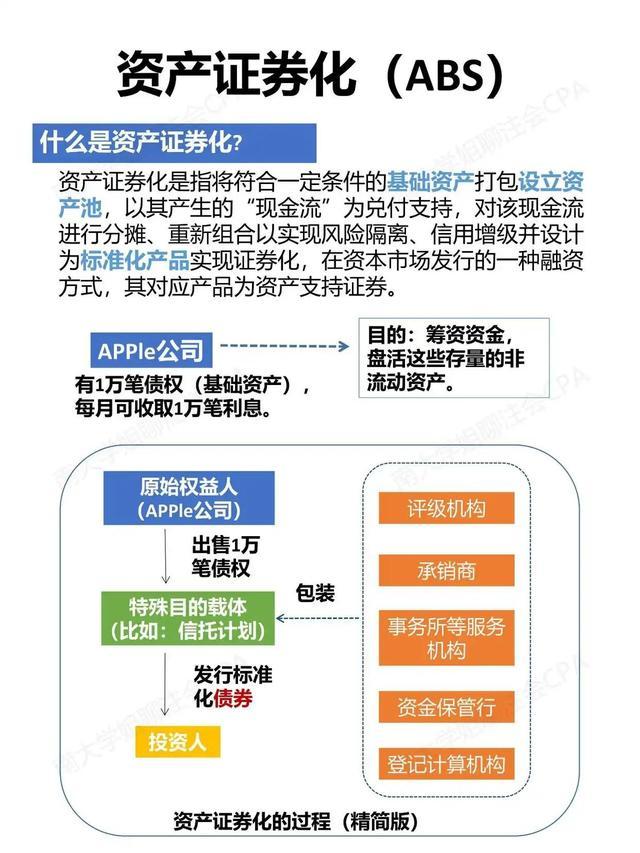
再算一笔极简的账。假设一家券商有一处账面净值1亿元的自有房产,在其他条件不变的情况下,这1亿元作为固定资产进入净资本计算时对应100%的扣减。若它按接近账面价值顺利变现为现金,原先的固定资产扣减项被移走,资金的流动性和资本使用空间就会改善。当然,真实交易还要考虑成交价、税费、损益确认、回款节奏等,不能机械理解成“卖1亿元房,净资本就必然增加1亿元”。
方正证券的公开说法最直白。2025年,其全资子公司以7.3亿元出售郑州裕达国贸中心101处房屋及会议中心,公司明确表示,交易将增加现金流,有利于提高资金使用效率、提升净资本、改善净稳定资金率。按照证监会现行《证券公司风险控制指标管理办法》,净稳定资金率不得低于100%。这个指标说白了,就是看一家券商长期要用的钱,能不能被足够稳定的钱覆盖住。
所以,券商真正介意的并不是“楼值不值钱”,而是这栋楼占着多少资本、产生多少收益、能不能快速变现。楼本身可能仍有价值,但如果一年带来的经营贡献有限,却长期占用监管资本和管理精力,它在券商账上就可能从“资产”慢慢变成“低效率资产”。
有的卖、有的租,说明它们算的不是一笔“房价涨跌账”
华西证券就是个很有意思的反例。2025年7月,公司没有把总部办公楼B区直接卖掉,而是与成都富润签订12年租赁合同,租金合计3.589771亿元。公告显示,出租范围包括写字楼、公寓楼和402个地下车位,合计面积66558.49平方米;前两个租赁年度年租金均为2950万元,从第三年起每年在上一年度基础上上浮2%。
把3.59亿元粗略摊到12年,平均每年接近3000万元。对一块能够形成长期稳定现金流、又有明确承租方的资产,出租未必比出售差。华西证券自己的表述也是盘活资产、提升资产经营效益。这说明所谓“轻资产”,从来不是见楼就卖,而是把不同资产重新分级:能稳定挣钱的,可以租;长期闲置、功能老化、与主业关系不大的,可以卖;历史抵债形成、流动性又差的,更有动力尽快处置。
红塔证券的案例更能说明“账面很赚”不代表“卖起来容易”。其6处房产在2025年4月30日评估基准日的账面净值约2912.89万元,评估价值2.63亿元,评估增值率802.17%;公司测算,如果按评估价值全部处置完成,预计实现利润总额约1.87亿元。
但这些房产多建于上世纪90年代,而且此前2024年就曾计划处置,后来并未挂牌交易。高评估增值和高流动性,压根不是一回事。
中原证券的经历更现实。2026年5月再次挂牌9处房产,合计挂牌价约730.54万元,相比2025年9月同批房产挂牌价约802.79万元,折价约9%;部分资产的处置计划甚至可以追溯到更早年份。对持有者来说,真正扎心的不是“房子账面值多少”,而是愿意接盘的人什么时候出现、要砍多少价、持有期间还要继续付多少维护和机会成本。
元股证券:ygzq.hk
这也是为什么“券商卖楼潮”不能简单理解为一场地产投票。它更像是一场资产效率大检查:谁占着钱不挣钱,谁流动性差,谁和未来业务方向没关系,谁就更容易被摆上货架。
还有一个容易被“轻资产”三个字带偏的地方:轻资产不等于什么资产都不持有,更不等于卖了楼就把钱全部拿去炒股票。招商证券2025年年报显示,财富管理和机构业务收入138.25亿元,占营业收入55.36%;投资及交易业务收入69.40亿元,占27.79%。公司同时披露当年推进AI数字化赋能,并建成基于云原生架构的分布式核心交易系统。
能看出来的是,券商越来越愿意把资源放在客户、交易系统、投研、资本中介和投资银行这些直接服务主业的能力上;至于某一笔卖房回款最终具体投向哪里,除非公司有明确披露,否则不能替它编一个“资金去向故事”。
这就像一家餐馆有一套闲置宿舍,卖掉宿舍并不代表老板觉得所有房子都要跌,也不代表卖房款一定拿去开新店。真正的变化是:老板开始问每一块钱到底该占在哪儿。对金融机构来说,这个问题尤其敏感,因为资本不是摆在账上好看就行,它还要支持融资融券、投资交易、投行承销等业务,也要应对市场和信用风险。
免息股票配资普通人看这波“卖楼潮”,最该避开的几个坑
对券商股投资者来说,看到“卖楼几个亿”别先兴奋。挂牌价不是利润,评估增值也不是已经实现的收益。真正该查的是资产账面净值多少、最终成交价多少、税费和交易成本多少、是一次性付款还是分期回款,以及处置后净资本、净稳定资金率、ROE有没有持续改善。
方正证券卖裕达国贸时就特别提示,如果交易在2025年完成,相关维修基金、佣金和税费预计会减少当年归母净利润约4500万元。卖资产有时能改善现金流,却不代表当期利润一定大增。
对准备买房、换房的家庭来说,更不要拿“券商都卖楼了”当作自己买卖住宅的按钮。券商有监管资本约束,普通家庭没有;券商卖的又多是办公、商办、闲置或抵债物业,和一个家庭要住十几年的住宅不是同一类资产。你真正该算的是:首付之后还能留几个月生活费,月供占稳定到手收入多少,工作变化后扛不扛得住,房子能不能满足通勤、教育、养老这些真实需求。机构的动作可以观察,但不能照抄。
对手里已经有老商铺、老写字楼或非核心投资房的人,这轮券商处置倒有一个很实在的提醒:流动性也值钱。
普通人也可以照着这个思路给自己的非自住房算一遍,但别照搬券商的监管口径。假设一套商办物业市值150万元,一年实际到手净租金只有3万元,净租金回报大约2%;如果中间还要空置两个月、重新装修、支付物业和维修费用,真实回报还会更低。
再碰上急用钱时需要降价才能成交,这套资产的成本就不只是“房价有没有跌”,还包括被占住的现金、等待成交的时间和你错过的其他选择。这个账,比天天看挂牌单价更接近真实生活。
别只盯着当年的买入价和评估价。空置一年,物业费、维护费、资金机会成本照样发生;挂牌半年没人接,所谓“账面财富”就很难拿来解决现实现金流问题。判断一套资产该不该继续持有,至少要把净租金收益、真实成交周期、未来维修投入和替代投资收益放在一起算。
从2025年全行业数据看,150家证券公司实现营业收入5411.71亿元、净利润2194.39亿元,128家实现盈利。到了2026年7月,招商证券还预告上半年归母净利润100亿—110亿元,同比增长93%—112%。在这样的背景下,把这一轮处置简单说成“券商缺钱卖楼求生”,明显解释不通。更接近事实的说法是:行业赚钱的时候,也在把过去沉淀下来的低效率资产往外清。
对普通人来说题材股持续性,最值得记住的不是“券商开始卖房”这几个字,而是另一句更朴素的话:资产值多少钱是一回事,能不能在你需要钱的时候变成钱,是另一回事。你所在的城市,那些老写字楼、商铺现在一般要挂多久才能真正成交?
配资平台查询网提示:本文来自互联网,不代表本网站观点。